ページの先頭です。
メニューを飛ばして本文へ
本文
更新日:2026年2月20日更新
印刷ページ表示
所得控除は、納税義務者の実情に応じた負担を求めるために、配偶者や扶養親族等の有無、病気や災害等の支出など個人的な事情を考慮して、所得金額から差し引きます。
1 雑損控除
災害(火災や風水害等)や盗難などにより資産に損害を受けた場合
損害金額‐保険金などで補てんされる金額=A
ア Aの金額‐(総所得金額等の合計額×10%)
イ Aの金額のうち災害関連支出の金額‐50,000円
アとイのうちいずれか多い金額
2 医療費控除
納税義務者本人や生計を一にする親族の医療費を支払った場合(限度額200万円)
(支払った医療費-保険金等による補てん額)-10万円または総所得金額等の5%のいずれか少ない金額
セルフメディケーション税制
健康の保持促進及び疾病の予防への取組として、一定の取組を行う納税者本人が、前年中に本人や本人と生計を一にする親族の特定一般用医薬品の購入費を支払った場合に、セルフメディケーション税制(医療費控除の特例)を受けることができます。
※セルフメディケーション税制の適用を受ける場合は、従来の医療費控除を併せて受けることはできません。
3 社会保険料控除
社会保険料(国民健康保険税、国民年金等)、支払った額全額が社会保険料控除となります。
4 小規模企業共済等掛金控除
小規模企業共済制度や確定拠出年金制度、心身障がい者扶養共済制度等の掛金、支払った額全額が小規模企業共済等金控除となります。
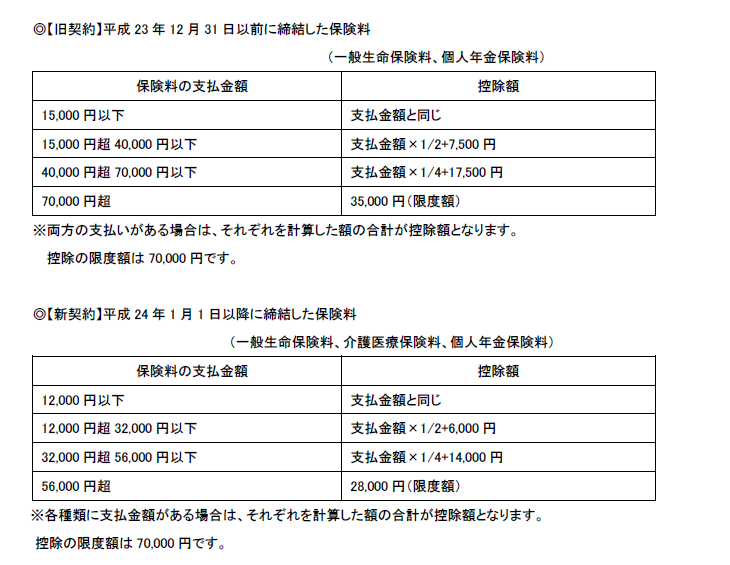
5 生命保険料控除
生命保険料・介護医療保険料・個人年金保険料の支払い金額に応じて、生命保険料控除を受けることができます。なお、契約日により計算方法が異なります。
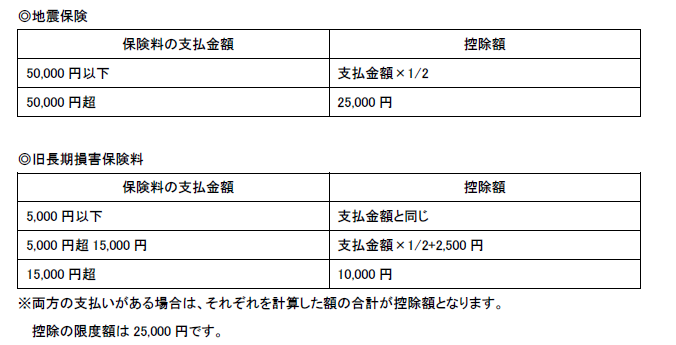
6 地震保険料控除
地震保険料の支払い金額に応じて、地震保険料控除を受けることができます。また、平成18年12月31日までに締結した長期損害保険料も、旧長期損害保険料として地震保険料控除を受けることができます。
7 障がい者控除
前年の12月31日時点で、納税義務者本人、控除対象配偶者、扶養親族が障がい者である場合
- 普通障がい者の場合:1人 260,000円
- 特別障がい者の場合:1人 300,000円
- 同居特別障がい者の場合:1人 530,000円
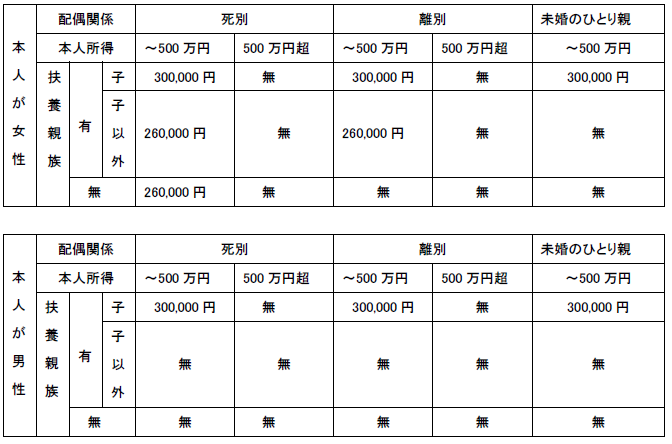
8 ひとり親・寡婦控除
前年の12月31日時点で、配偶者と離婚・死別した後結婚していないなど、ひとり親または寡婦の状態にある場合
9 勤労学生控除
本人の合計所得金額が85万円以下(令和7年度分以前は75万円以下)で、給与所得等以外の所得金額が10万円以下の勤労学生の場合
控除額 260,000円
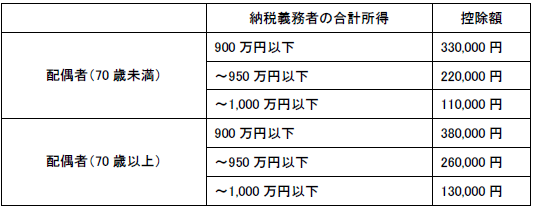
10 配偶者控除
納税義務者本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が58万円以下(令和7年度分以前は48万円以下)の場合(事業専従者との重複不可)
11 配偶者特別控除
納税義務者本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が58万円(令和7年度分以前は48万円以下)を超え133万円以下の場合(事業専従者および他の親族の扶養親族でない場合)
| 配偶者の合計所得 | 納税義務者の合計所得 | ||
| 900万円以下 | ~950万円以下 | ~1,000万円以下 | |
| 58万円超100万円以下 | 330,000円 | 220,000円 | 110,000円 |
| ~105万円以下 | 310,000円 | 210,000円 | 110,000円 |
| ~110万円以下 | 260,000円 | 180,000円 | 90,000円 |
| ~115万円以下 | 210,000円 | 140,000円 | 70,000円 |
| ~120万円以下 | 160,000円 | 110,000円 | 60,000円 |
| ~125万円以下 | 110,000円 | 80,000円 | 40,000円 |
| ~130万円以下 | 60,000円 | 40,000円 | 20,000円 |
| ~133万円以下 | 30,000円 | 20,000円 | 10,000円 |
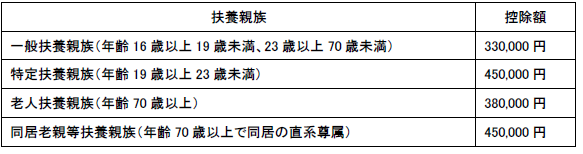
12 扶養控除
生計を一にする親族のうち、合計所得金額が58万円以下(令和7年度分以前は48万円以下)の方を扶養している場合
13 特定親族特別控除(令和8年度分より)
生計を一にする年齢19歳以上23歳未満の親族等で、前年の合計所得金額が58万円を超え、123万円以下の人がいる場合
| 特定親族の合計所得金額 | 控除額 |
| 58万円超95万円以下 | 450,000円 |
| ~100万円以下 | 410,000円 |
| ~105万円以下 | 310,000円 |
| ~110万円以下 | 210,000円 |
| ~115万円以下 | 110,000円 |
| ~120万円以下 | 60,000円 |
| ~123万円以下 | 30,000円 |
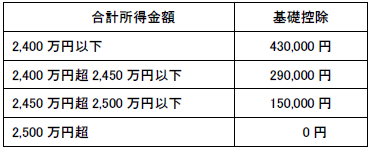
14 基礎控除
合計所得金額が2,500万円以下の納税義務者すべてに適用されます。